재무상태표에서 자산이 크다는 숫자만 읽으면 그 자산을 어떤 방식으로 마련했는지 놓칠 수 있습니다. 자산, 부채와 자본은 서로 연결된 항목입니다. 한 날짜의 재무 상태와 일정 기간의 이익을 나눠 읽고, 같은 범위의 숫자로 관계를 계산해 보세요.
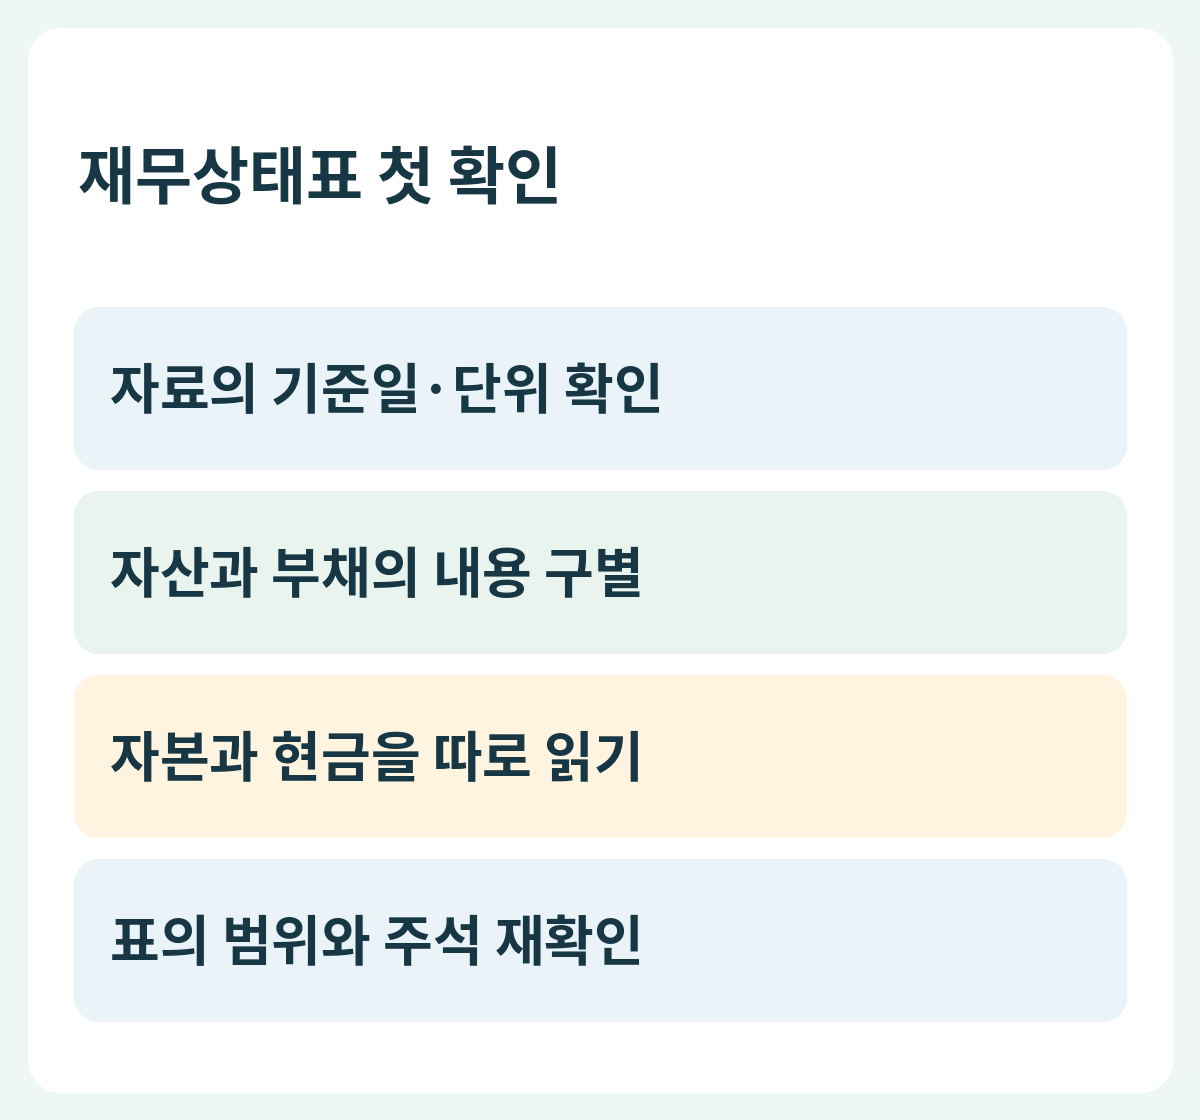
세 항목의 관계 먼저 보기
SEC 재무제표 기초 안내는 자산이 부채와 주주자본의 합과 연결된다는 관계를 설명합니다. 자산에서 부채를 뺀 금액을 자본과 연결해 읽을 수 있습니다. 이는 기초 구조의 설명이며 국내 기업의 모든 계정 분류와 회계 판단을 대신하지 않습니다. 실제 보고서의 주석과 표시 기준을 함께 봅니다.
자산 100억원의 가상 사례
가상 회사가 자산 100억원, 부채 60억원을 표시했다면 이 단순한 관계에서 자본은 40억원입니다. 자산 100억원 전체를 주주가 가진 현금이라고 적지 않습니다. 실제 기업 자료가 아닌 계산 예시이며 자산이 곧바로 같은 금액의 현금으로 바뀐다는 뜻도 아닙니다. 자산의 내용은 따로 읽어야 합니다.
기준일과 기간 구별
재무상태표는 특정 시점의 상태를 읽는 자료입니다. 일정 기간의 수익·비용을 읽는 손익계산서와 기준이 다릅니다. 12월 말 자산과 1월부터 12월까지의 순이익을 같은 종류의 금액이라고 생각하지 마세요. 보고서에서 날짜와 비교 열을 먼저 확인하면 기간을 뒤섞는 실수를 줄일 수 있습니다.
같은 회사라도 범위를 맞추기
실제 공시를 비교할 때 연결·별도 표시와 단위, 보고서의 기준을 확인합니다. 두 표의 범위가 다르면 차이가 단순한 성장 때문인지 다른 범위 때문인지 구분하기 어렵습니다. 큰 숫자만 떼어 내지 말고 무엇이 포함된 표인지 읽으세요. 이 글에서는 특정 기업의 연결 범위나 현재 부채 수준을 판단하지 않습니다.
첫 비교에서 확인할 것
기준일, 표시 단위, 자산·부채·자본, 전기 비교, 중요한 주석을 한 표에 적습니다. 부채 비중 하나만으로 모든 기업의 안전성을 같은 기준으로 정하지 않습니다. 자산을 어떻게 구성하고 부채가 언제 돌아오는지 등의 내용을 추가로 읽어야 합니다. 기초 식을 계산할 수 있다는 사실과 투자 위험을 평가했다는 사실은 다릅니다.
자주 묻는 질문
자본이 40억원이면 통장에도 40억원이 있나요?
자본과 현금은 같은 항목이 아닙니다. 현금 등 자산의 실제 구성과 부채를 별도로 읽어야 합니다.
함께 볼 글
공식 자료와 확인 기준
SEC의 2007년 재무제표 기초 안내를 2026년 10월 3일 확인했습니다. 변하지 않는 기초 관계에 한정했으며 현재 국내 회계기준이나 기업 재무 상태를 인증하지 않습니다.