계좌 평가금액이 늘었다고 그 차액이 모두 투자수익인 것은 아닙니다. 중간에 새 돈을 넣었다면 기말 금액에서 입금액을 빼고 봐야 합니다. 출금이 있다면 반대로 그 금액을 고려해야 하며, 앱의 ‘수익률’도 어떤 기간과 계산법인지 확인해야 합니다.
입금이 수익으로 보이는 가상 사례
| 항목 | 금액 |
|---|---|
| 처음 평가금액 | 100만 원 |
| 기간 중 새로 입금한 금액 | 50만 원 |
| 끝의 평가금액 | 160만 원 |
| 단순 순증가 중 투자 손익 | 160−100−50 = 10만 원 |
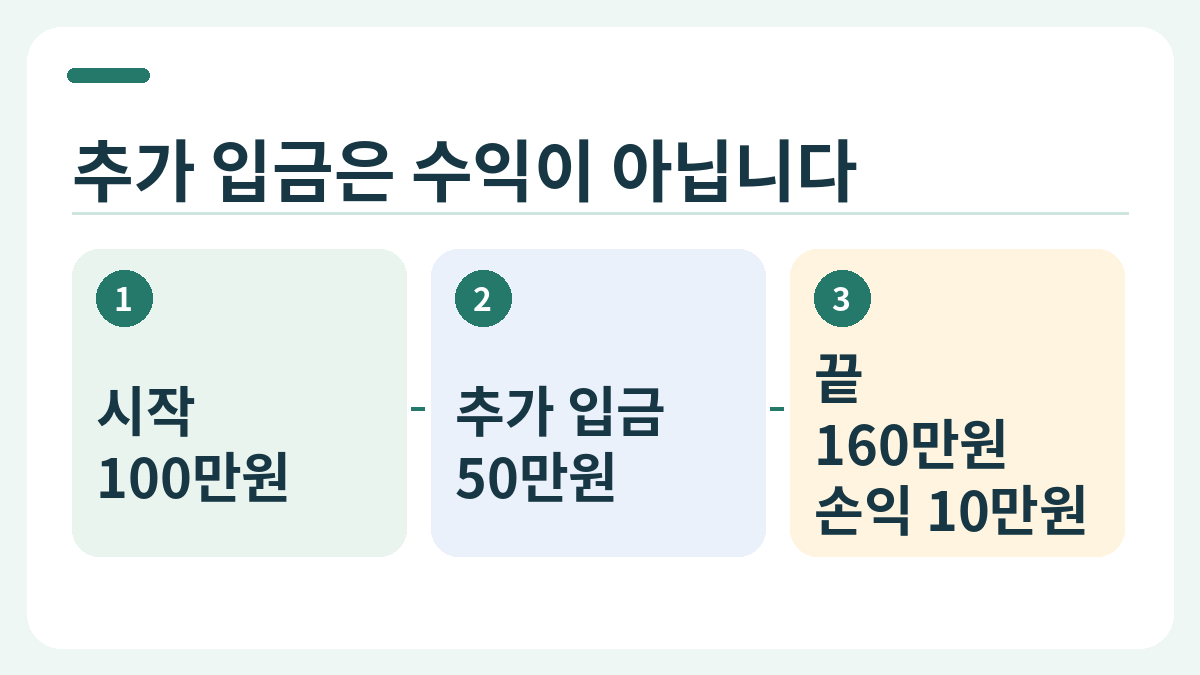
평가금액만 보면 100만 원에서 160만 원으로 60만 원 늘었습니다. 하지만 그중 50만 원은 내 돈을 추가한 것이므로, 이 예시의 단순 투자 손익은 10만 원입니다. 10만 원을 100만 원 또는 150만 원으로 나눈 숫자를 곧바로 ‘이 기간의 정확한 수익률’이라고 표시하는 것도 조심해야 합니다. 추가 입금이 언제 있었는지에 따라 실제 돈이 투자된 기간이 다르기 때문입니다.
앱 숫자가 서로 다를 수 있는 이유
한 화면은 특정 종목의 매수가 대비 평가손익을, 다른 화면은 계좌 전체의 입출금을 반영한 성과를 보여줄 수 있습니다. 배당·분배금, 매매 수수료, 환율, 아직 결제되지 않은 거래의 처리도 지표마다 다를 수 있습니다. 숫자가 다를 때는 어느 쪽이 틀렸다고 하기 전에 기간·대상 계좌·실현/미실현·입출금 반영 여부를 확인하세요.
내 기록에서 볼 순서
- 분석할 시작일·종료일과 시작·끝 평가금액을 기록합니다.
- 그 기간의 입금·출금과 투자 외 현금 이동을 따로 적습니다.
- 배당금, 거래비용과 세금 처리 여부를 확인합니다.
- 앱이 보여준 수익률의 정의를 도움말에서 확인하고, 서로 다른 계산법의 숫자를 같은 지표처럼 비교하지 않습니다.
돈을 빼냈다면 계산은 어떻게 바뀔까요?
가상의 기간 중 계좌 밖으로 20만 원을 출금한 기록이 있다면, 끝에 남은 평가금액만 보는 것도 손익을 왜곡합니다. 외부 입출금만 있는 단순한 경우라면 기말 평가금액 + 출금액 − 기초 평가금액 − 입금액으로 기간의 순증감을 확인할 수 있습니다. 다만 배당금과 수수료의 처리, 신용거래, 평가 기준이 섞인 실제 계좌에는 추가 확인이 필요합니다.
더 중요한 것은 손익 금액과 수익률이 다른 지표라는 사실입니다. 입출금 시점이 다른 두 계좌를 같은 기간의 단순 분모로 나누면 공정하게 비교하기 어렵습니다. 앱의 ‘기간별 투자성과’ 메뉴가 금액가중 또는 시간가중 방식인지, 배당과 수수료를 포함하는지 보고 숫자를 설명해야 합니다. 계산법을 모를 때는 임의의 연 수익률로 환산하지 마세요.
가상 예시는 입금 구별을 설명하기 위한 것입니다. 자금이 여러 번 드나든 계좌의 성과를 정밀 비교하려면 증권사가 제공하는 투자성과 보고서의 계산 기준을 확인하세요.
함께 볼 글
확인한 자료
- 삼성증권, 일별투자성과현황의 대상기간·평가금과 투자손익 계산 항목 — 한 증권사의 화면 도움말입니다.
자료 확인: 2026년 9월 28일. 위 가상 수치의 산술 160−100−50=10만 원을 별도 검산했습니다.