투자 기초
-
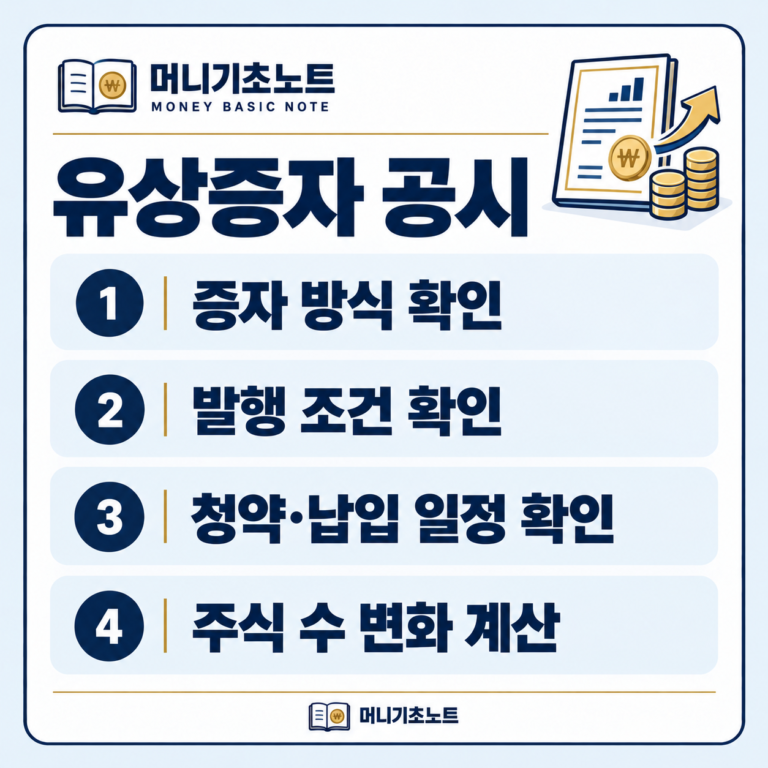
유상증자 공시 읽기|신주 발행과 청약 일정 확인
유상증자는 회사가 새 주식을 발행해 투자자로부터 대금을 받는 자금 조달 방식입니다. 주식 수가 늘어난다는 결과만 보고 무상증자나 주식분할과 같은 절차라고 생각하지 마세요. 회사명과 공시 제목을 확인한 뒤 증자의 목적, 방식과 새 주식의 조건을 나누어 읽습니다.…
-
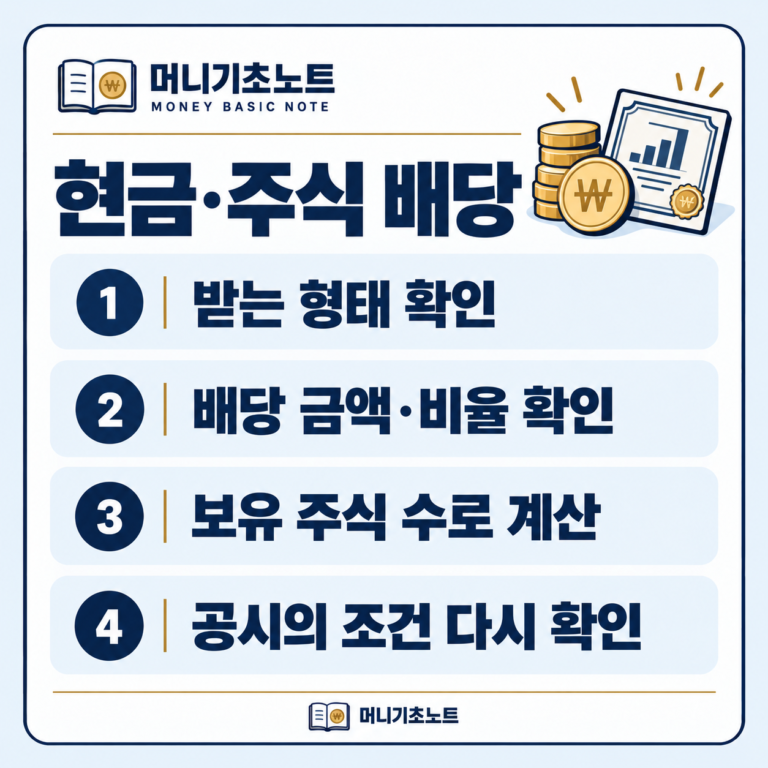
현금배당과 주식배당 차이|받는 형태와 주식 수 계산
현금배당과 주식배당은 배당을 받는 형태가 다릅니다. 현금배당은 금전으로 받고 주식배당은 주식으로 받습니다. 배당 공시에서 이번 결정이 어떤 형태인지 먼저 읽으세요. 현금 금액과 주식 배당 비율을 같은 단위로 더하지 않습니다. 회사와 주식 종류, 대상 기간을 적고…
-
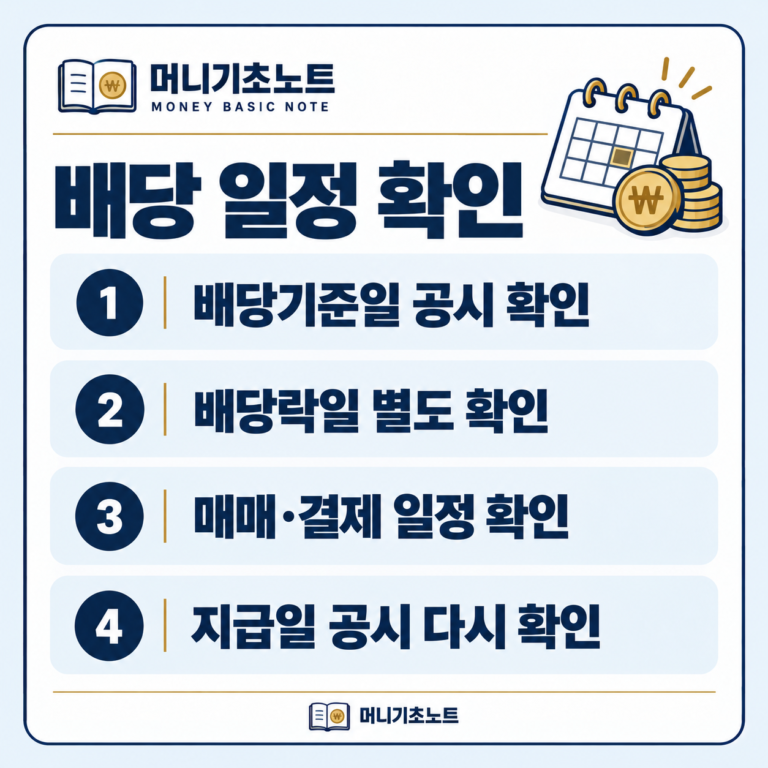
배당기준일·배당락일·지급일 차이|공시 확인 순서
배당기준일, 배당락일과 지급일은 같은 날을 다르게 부르는 표현이 아닙니다. 배당기준일은 이번 배당의 대상 주주를 정하는 기준이고 배당락일은 그 배당의 권리 없이 주식이 거래되는 날입니다. 지급일은 배당금이 지급되는 일정입니다. 공시를 읽을 때 세 날짜를 별도 칸에…
-

배당수익률과 배당성향 차이|분모부터 확인하기
배당수익률은 주당배당금을 주가와 비교한 비율이고 배당성향은 배당금총액을 회사의 순이익과 비교한 비율입니다. 이름에 배당이 들어가도 같은 질문에 답하는 숫자는 아닙니다. 투자금에 비해 주당 배당이 어느 정도인지와 기업이 번 이익 중 얼마를 배당하는지를 따로 읽으세요. 자
-
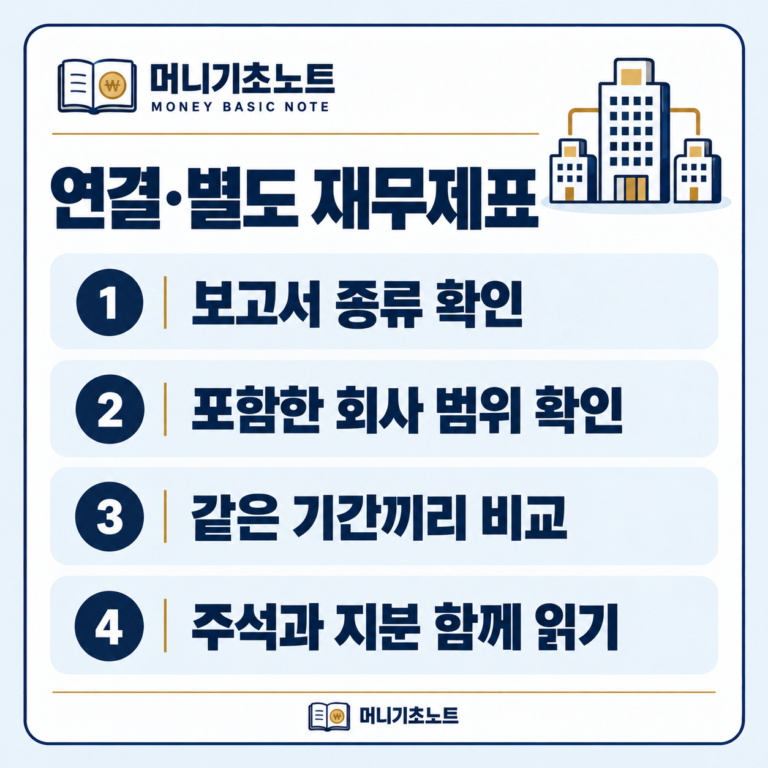
연결·별도 재무제표 차이|같은 회사 숫자가 다른 이유
회사 보고서에서 연결재무제표와 별도재무제표의 숫자가 다르다고 어느 한쪽을 오류로 생각하지 마세요. 두 자료는 기업을 표시하는 범위와 투자에 관한 처리 기준이 다릅니다. 먼저 보고서의 제목과 표에 적힌 연결·별도 구분을 읽고 기간과 단위를 확인합니다. 매출과 이익을 비교
-

부채비율 계산|업종 차이와 자본잠식 주의
부채비율은 부채를 자기자본으로 나누고 100을 곱해 표시하는 비율입니다. 부채를 전체 자산으로 나눈 비율과 분모가 다르므로 화면의 지표 이름부터 확인하세요. 같은 회사에서도 서로 다른 지표를 모두 부채비율이라고 적으면 비교가 틀어집니다. 재무상태표에서 부채와 자본의 항
-
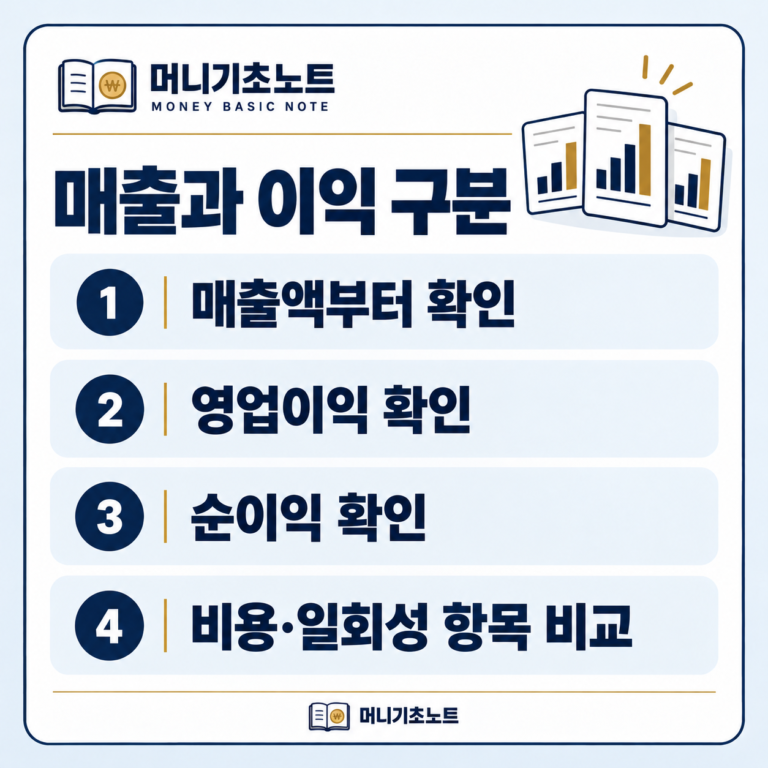
매출액·영업이익·순이익 차이|손익계산서 읽는 순서
매출액, 영업이익과 당기순이익은 손익계산서에서 서로 다른 역할을 하는 항목입니다. 매출액이 커졌다는 소식만으로 모든 이익도 같은 비율로 늘었다고 생각하지 마세요. 한 기간의 기업 성과를 읽을 때는 판매 등에서 발생한 매출을 출발점으로 비용과 다른 손익을 함께 봅니다.
-
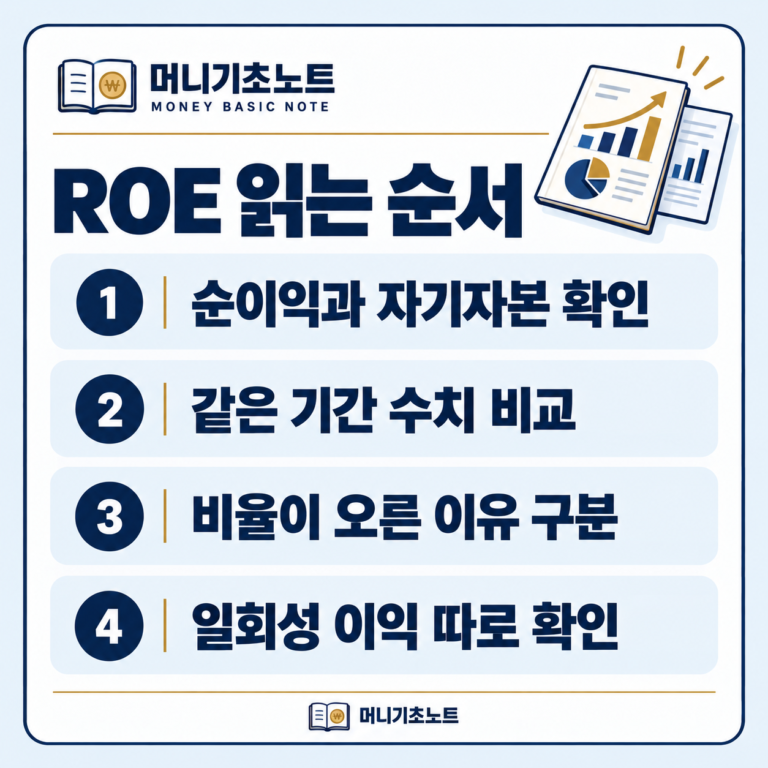
ROE 뜻|자기자본이익률이 높아지는 이유 구분
ROE는 자기자본이익률로, 순이익을 자기자본과 비교하는 지표입니다. 투자자가 주식을 산 가격에 대한 개인 수익률과는 뜻이 다릅니다. 회사가 주주의 자본을 사용해 어느 정도 이익을 냈는지 읽는 출발점으로 보세요. 숫자를 볼 때는 어떤 순이익과 어떤 자기자본을 사용했는지
-
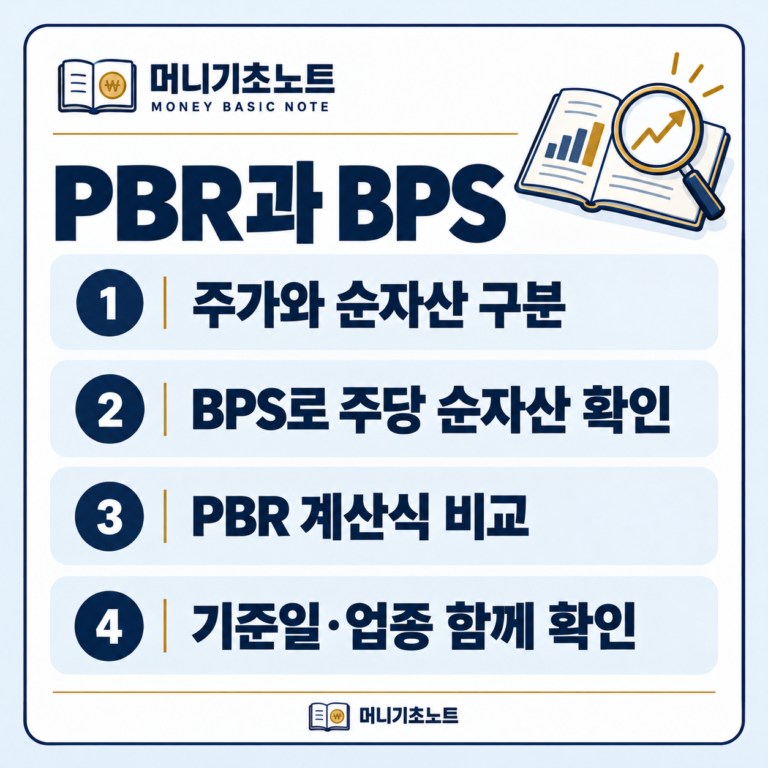
PBR과 BPS 뜻|주가와 순자산을 비교하는 계산
BPS는 주당 순자산가치를 뜻하고 PBR은 주가를 주당 순자산가치로 나눈 비율입니다. 한 주의 장부상 순자산을 나타내는 금액과 그 금액에 비해 주가가 몇 배인지 나타내는 숫자를 구분하세요. PER과 EPS가 이익을 기준으로 읽는 지표라면 여기에서는 자산과 부채를 반영한
-
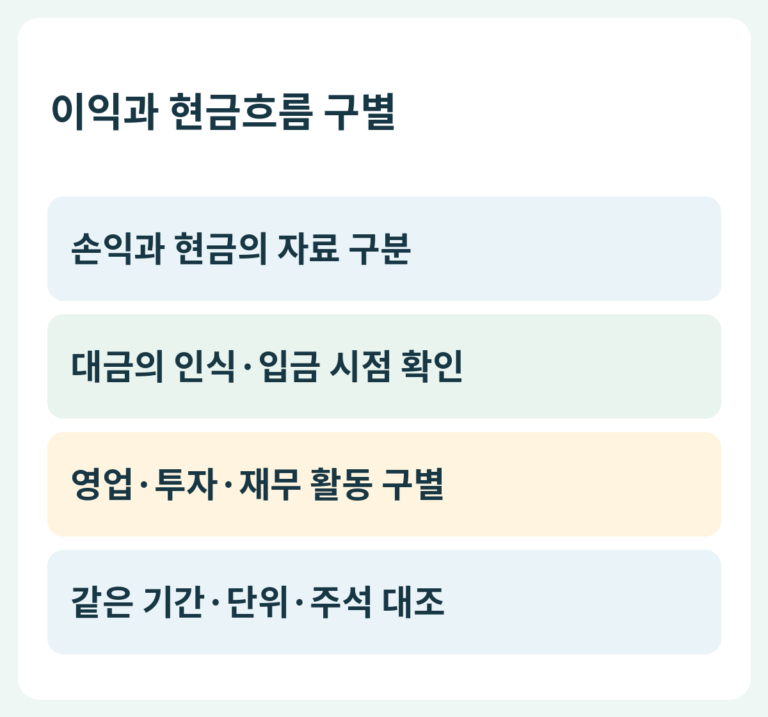
이익과 현금흐름 차이|흑자인데 현금이 부족할 수 있나요?
이익이 늘었다는 숫자와 실제 현금이 들어왔다는 숫자는 같은 의미가 아닙니다. 매출을 인식한 시점과 대금을 받은 시점이 다를 수 있기 때문입니다. 손익계산서와 현금흐름표를 나눠 읽고, 돈이 어느 활동에서 들어오고 나갔는지 확인하는 순서로 살펴보세요.