주식 수만 보면 두 결정을 구분하기 어렵습니다
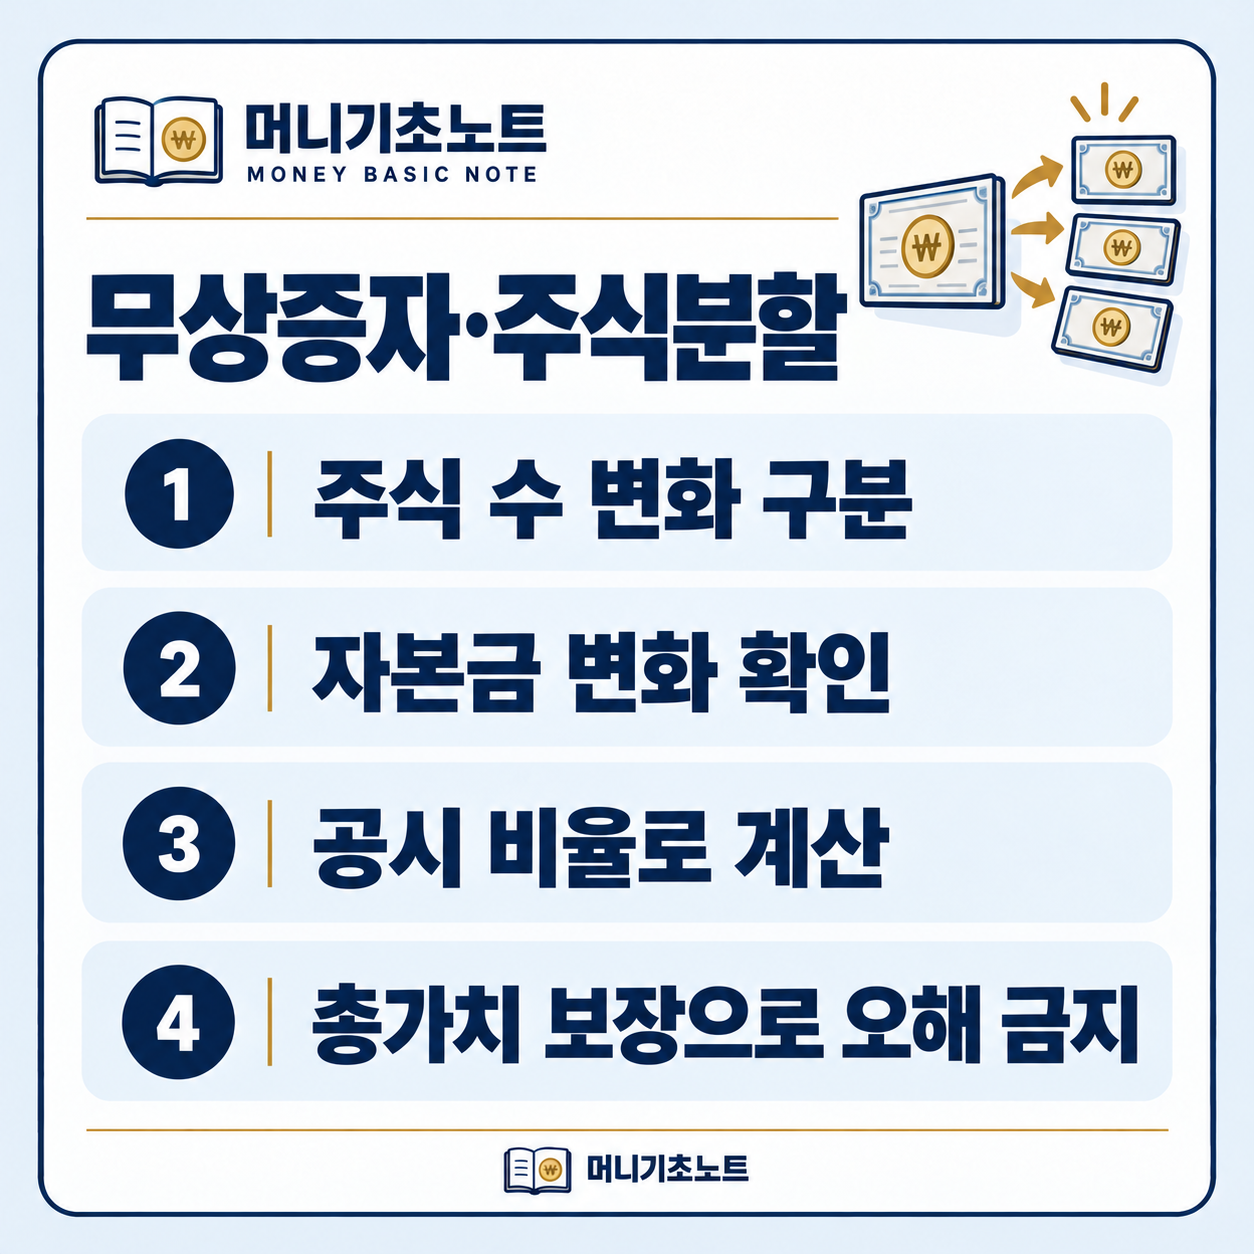
무상증자와 주식분할 모두 보유 주식 수가 달라질 수 있지만 같은 회사 결정은 아닙니다. 이번 글에서는 단순한 분할 수량 계산보다 회사의 자본금과 주식 단위가 어떻게 표시되는지에 초점을 맞춥니다. 공시 제목에서 무상증자 결정인지 주식분할 결정인지 먼저 읽으세요. 주식 수가 늘어난다는 문장 하나를 두 결정의 공통 신청 절차나 새 자금 조달이라는 뜻으로 바꾸지 않습니다.
무상증자는 잉여금과 자본금의 이동 확인
무상증자는 회사 내부의 잉여금을 자본금으로 옮겨 새 주식을 배정하는 방식입니다. 외부 투자자가 새 대금을 납입하는 유상증자와 구분합니다. 공시에서 신주 수와 배정 비율, 재원에 관한 설명을 읽고 자본금의 변화를 확인하세요. 새 주식이 생긴다는 이유만으로 회사에 그만큼의 현금이 새로 들어왔다고 기록하지 않습니다. 재무자료의 자본 항목과 공시가 같은 결정을 설명하는지 대조합니다.
주식분할은 한 주의 단위를 바꾸는 결정
주식분할은 주식의 단위를 나누어 주식 수를 늘리는 결정이며 분할 자체가 주주지분의 총액을 늘리는 것은 아닙니다. 공시의 분할 전후 주식 수와 액면가 등 표시를 비교합니다. 자본금 항목도 원문에 따라 확인하되 내부 잉여금의 자본금 전입이라는 무상증자의 설명을 분할 공시에 붙이지 않습니다. 이미 보유한 주식의 단위를 바꾸는 결정과 새 주식 배정의 재원을 따지는 결정을 구분하는 것이 핵심입니다.
같은 수량 결과라도 배정 문구가 다릅니다
가상으로 기존 10주에 1주당 새 1주를 배정하는 무상증자라면 추가 10주가 생깁니다. 한 주를 두 주로 나누는 분할이라면 기존 10주가 20주 단위로 바뀝니다. 숫자 결과가 같아 보여도 배정 비율과 분할 비율의 표현을 서로 바꾸지 마세요. 실제 공시의 기준일과 신주·변경 상장 등 일정도 각각 적습니다. 이 예시는 결정의 표현을 읽기 위한 산술 설명입니다.
일정과 자본 표를 한 쌍으로 읽기
무상증자는 재원과 자본금, 새 주식의 배정 조건을 읽고 분할은 전후 주식 단위와 변경 내용을 읽습니다. 공시의 날짜가 바뀌거나 정정 문서가 있다면 최신 자료를 확인하세요. 두 결정에서 거래나 보유 표시가 언제 바뀌는지 같은 날짜로 가정하지 않습니다. 실제 계좌의 수량과 공시의 주식 수 기준을 비교하면 처리 중인 변화와 완료된 변화를 나누어 확인하기 쉽습니다.
주식 수와 총가치 보장을 구분하기
주식 수가 늘었다는 이유로 투자 전체 가치가 자동으로 늘어난다고 판단하지 마세요. 분할에 관한 기본 개념과 무상증자의 자본 내부 이동은 주가 상승의 약속이 아닙니다. 회사의 사업 성과와 시장 가격은 별도로 확인해야 합니다. 공시 종류, 자본금 관련 변화, 수량과 일정의 네 항목을 비교하고 두 결정을 같은 현금 수익으로 기록하지 않습니다. 수량 계산의 기초는 연결된 기존 분할 예시에서 확인할 수 있습니다.
관련 글: 분할 비율과 보유 수량의 계산 예시
공식 안내: KB금융 교육 · 미국 SEC 투자자교육