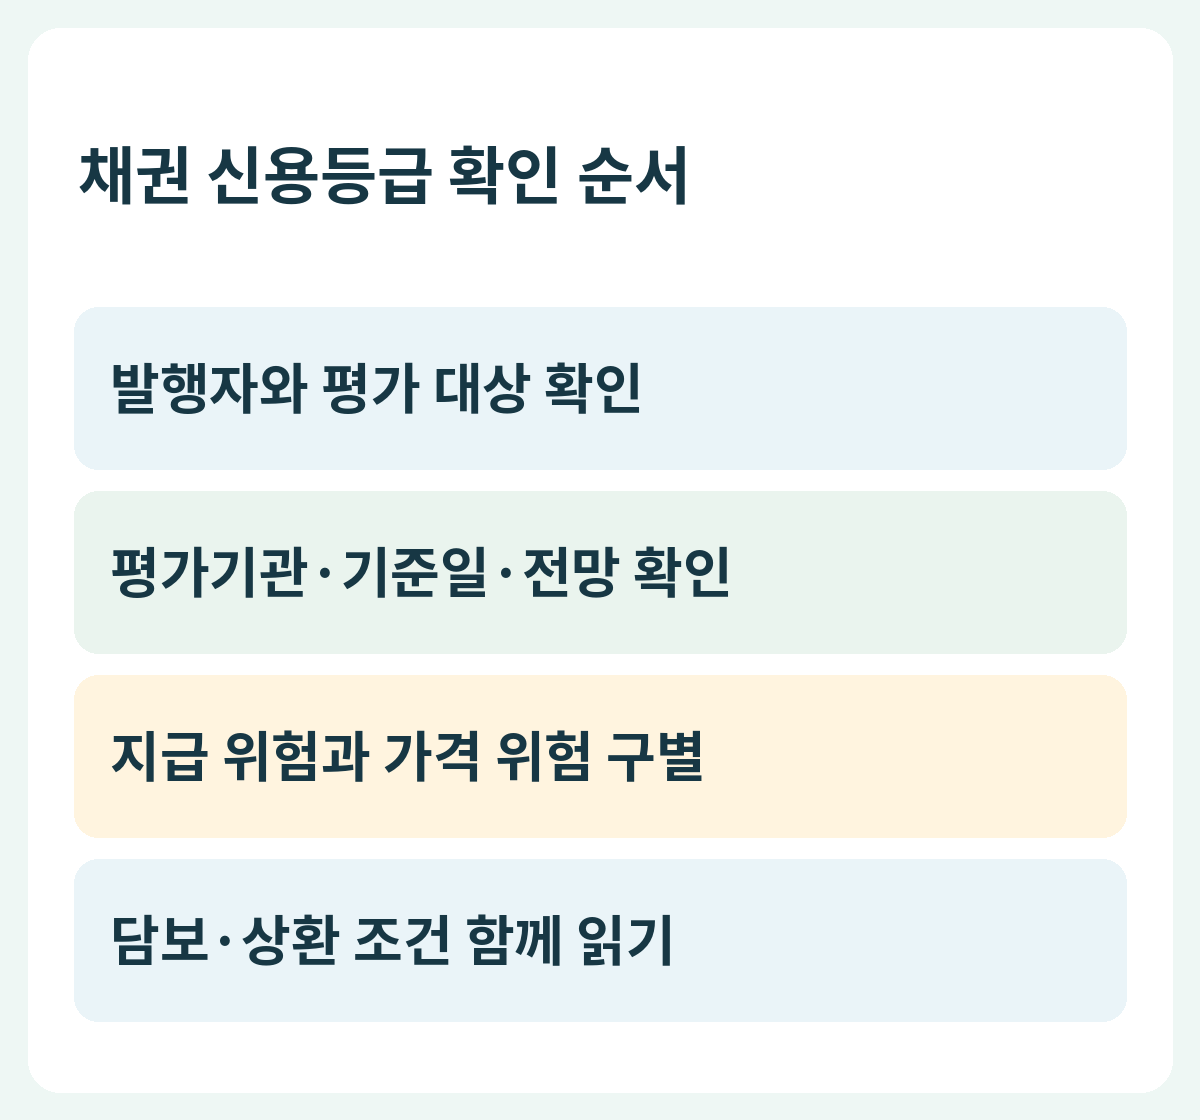
채권의 신용등급은 발행자가 약속한 이자와 원금을 지급할 능력을 읽는 자료입니다. 높은 등급이라는 이름만으로 예금처럼 원금이 보호된다고 생각하면 위험을 놓칠 수 있습니다. 등급을 매긴 기관과 날짜, 전망 변화, 발행 조건을 함께 확인하는 순서로 읽어 보세요.
등급이 설명하는 위험 확인
SEC 회사채 안내는 신용평가가 채권의 상대적인 신용 위험을 추정하고, 회사의 지급 능력을 검토하는 자료임을 설명합니다. 시장금리 변화로 가격이 움직이는 위험과 발행자가 이자·원금을 제때 지급하지 못하는 위험은 따로 봅니다. 한 등급이 두 위험을 모두 없애 주는 것은 아닙니다.
같은 글자라도 기준을 함께 보기
상품의 등급 옆에서 평가기관, 평가 대상, 기준일과 전망을 찾습니다. 서로 다른 기관의 표기나 다른 날짜의 평가를 단순히 한 줄로 비교하지 않는 것이 좋습니다. 특정 국가의 등급 구간을 국내 상품에 그대로 적용하지 않고 해당 기관의 설명과 발행자의 현재 공시를 확인하세요.
시간이 지나면 바뀔 수 있음
공식 안내는 신용평가 기관이 등급을 정기적으로 검토하고 상황이나 예상이 바뀌면 수정할 수 있다고 설명합니다. 매수 시 저장한 화면이 계속 최신이라고 볼 수 없습니다. 이후 공시를 읽을 때는 당시 등급과 현재 등급, 변화 사유를 구분해 기록하면 숫자가 달라진 이유를 추적하기 쉽습니다.
높은 이자와 위험을 분리하지 않기
같은 만기처럼 보이는 가상의 두 채권 중 한쪽 이자가 더 높다고 가정해도 그것만으로 더 좋은 선택이라고 결론 내릴 수 없습니다. 신용 위험, 담보·상환 순위, 조기상환 조건 등이 다를 수 있기 때문입니다. 예시의 이자 차이를 안전한 추가 수익이라고 이름 붙이지 말고 조건의 차이를 찾아보세요.
설명서에서 확인할 묶음
발행자 이름, 최신 평가와 날짜, 만기, 담보 여부, 상환 순위, 중요한 위험 설명을 함께 적습니다. 이 글은 특정 회사의 현재 등급이나 부도 가능성을 평가하지 않습니다. 국내 상품에 적용되는 보증·보호 여부는 개별 계약과 현행 안내를 확인해야 하며 등급 문구만으로 보호를 추정하지 않습니다.
자주 묻는 질문
신용등급이 높으면 중간에 팔아도 손해가 없나요?
등급과 시장가격은 다른 정보입니다. 높은 등급도 금리·유동성 변화에 따른 가격 손실이나 지급 불이행 가능성을 없애 주지는 않습니다.
함께 볼 글
공식 자료와 확인 기준
SEC 회사채 안내의 신용 위험과 평가 개념을 2026년 10월 3일 확인했습니다. 국내 등급별 법적 기준이나 특정 발행자의 현재 안전성을 판정하지 않습니다.